Un presupuesto puede cuadrar en el total del mes y, aun así, mostrar falta de dinero en una fecha concreta. El total mensual indica cuánto se espera recibir y asignar durante todo el periodo; el calendario fechado permite comprobar si esos recursos estarán disponibles cuando corresponda realizar cada pago. Los gastos previsibles que no ocurren todos los meses también deben hacerse visibles. Si el hogar decide distribuir uno de esos pagos entre varios periodos, puede calcular una provisión explícita, siempre que declare el supuesto utilizado.
Esta explicación no crea recursos, no modifica vencimientos reales y no demuestra por sí sola que un hogar pueda cumplir todas sus obligaciones.
El artículo en cuatro infografías
Puede abrir cada imagen desde su enlace PNG y guardarla. El resumen textual de cada lámina está disponible debajo.
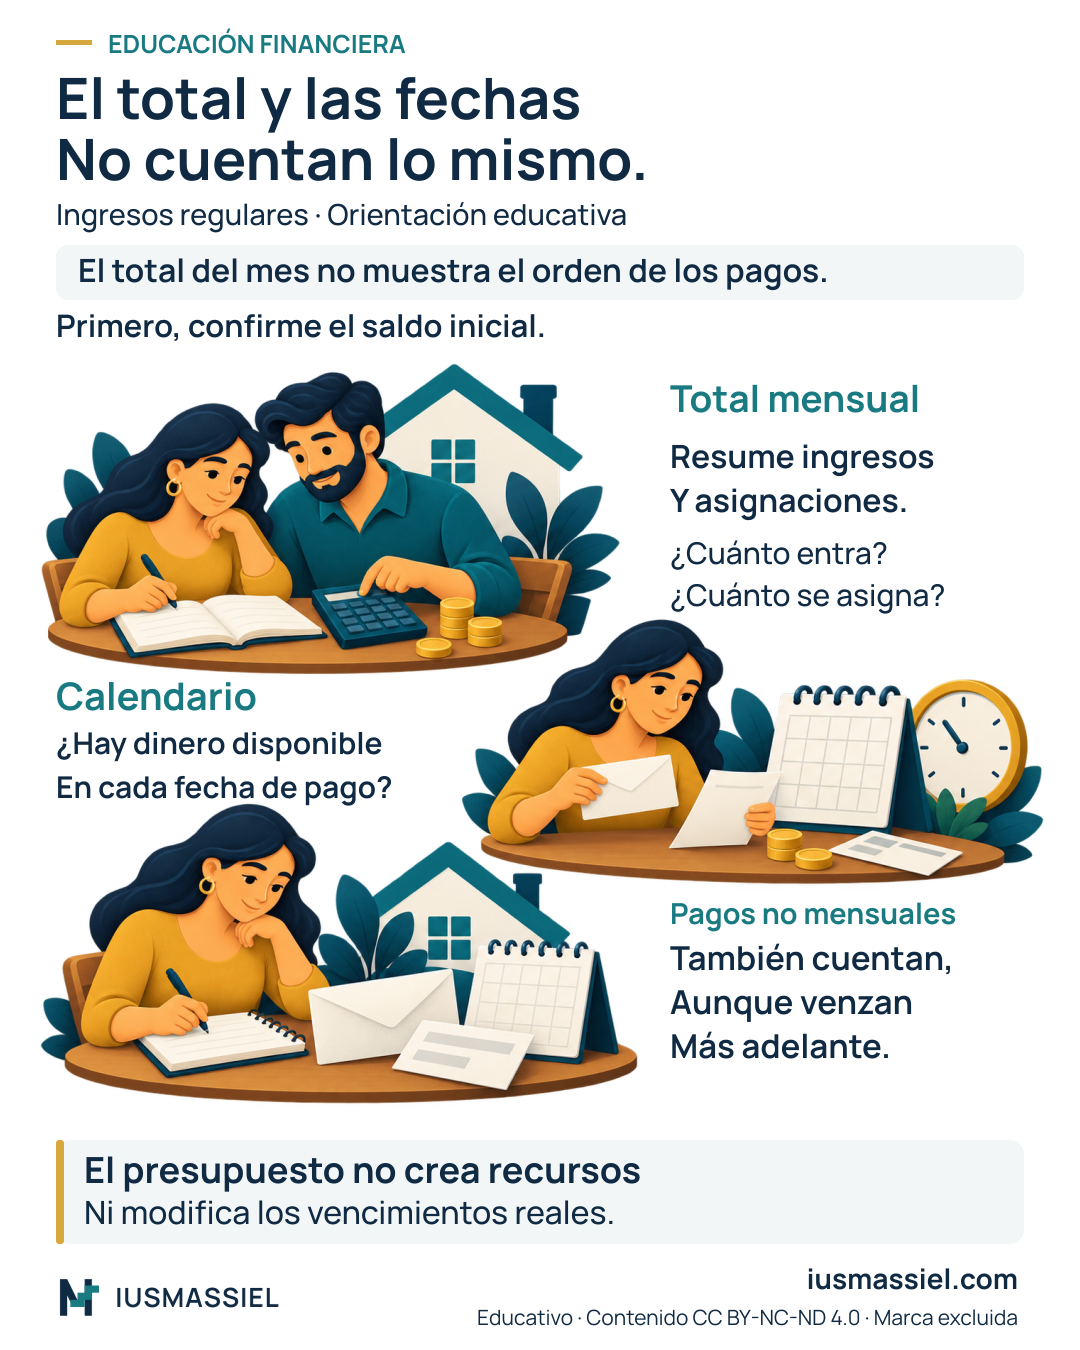
El total y las fechas No cuentan lo mismo.
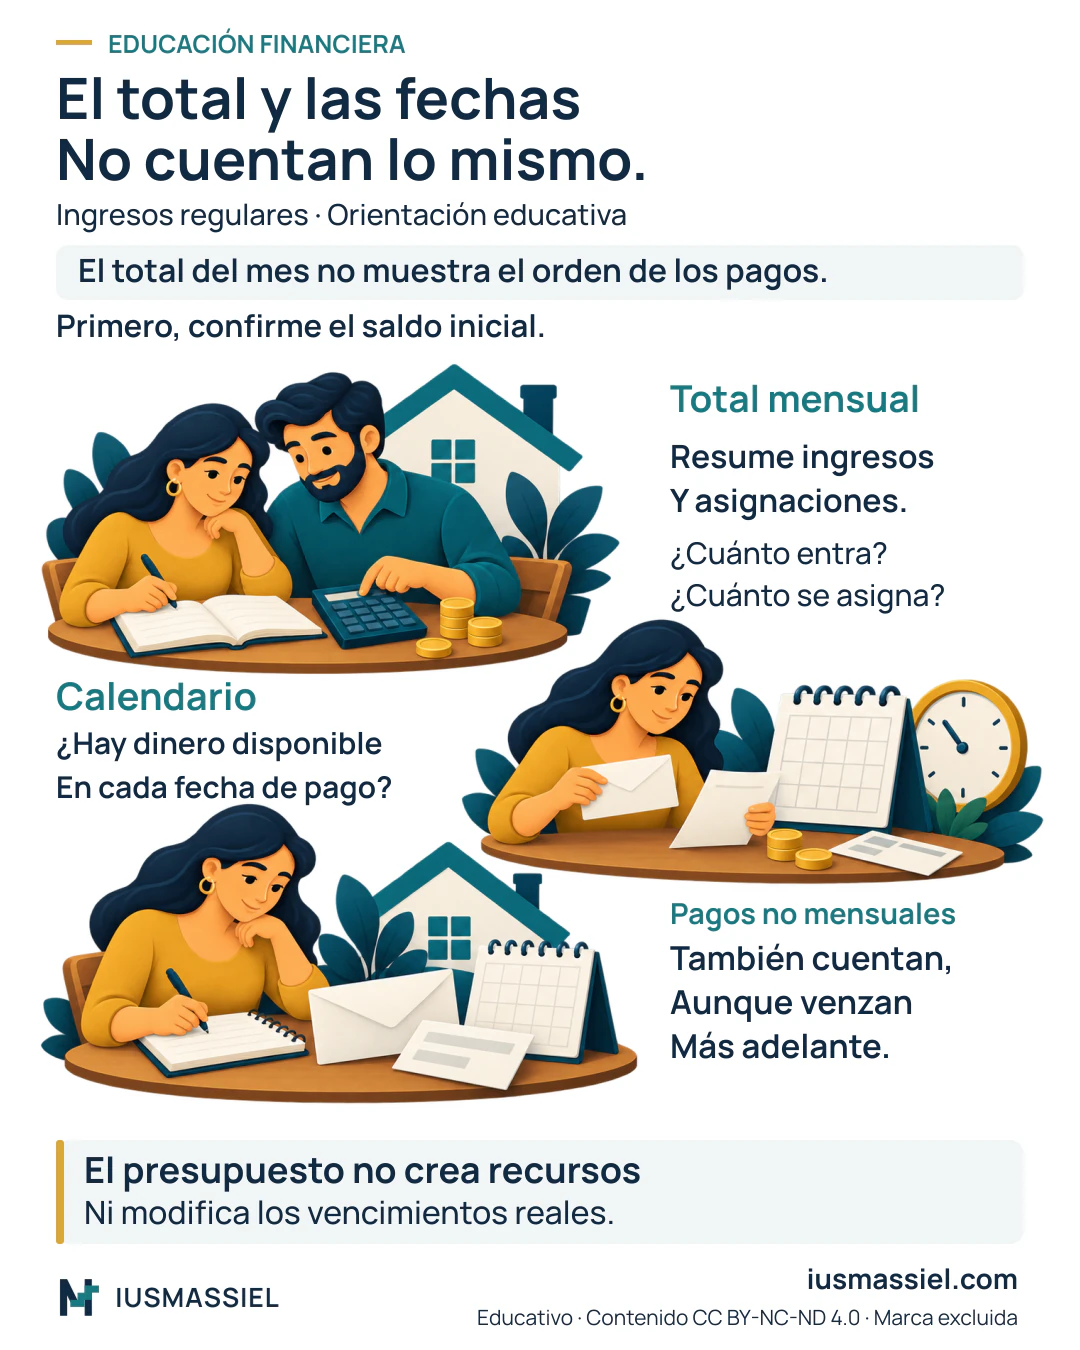
Para hogares con ingresos regulares, el total mensual resume cuánto se espera recibir y asignar. No conserva el orden de los movimientos. El calendario permite comprobar si habrá dinero disponible en cada fecha de pago, partiendo de un saldo inicial confirmado. Los pagos previsibles no mensuales también cuentan aunque venzan más adelante. El presupuesto no crea recursos ni modifica vencimientos reales.
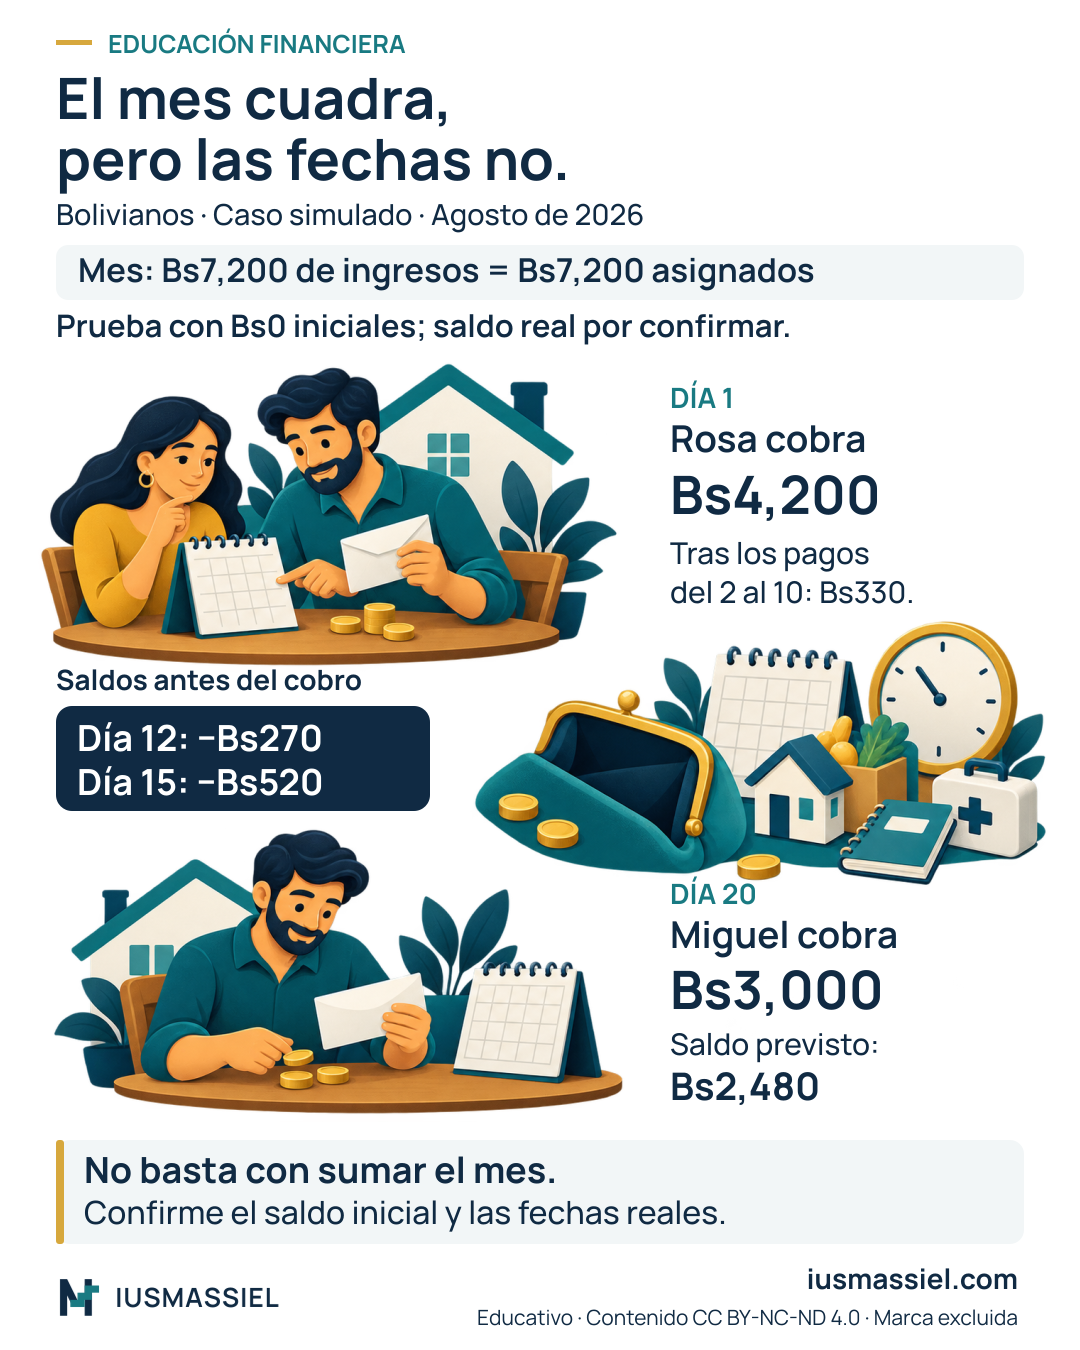
El mes cuadra, pero las fechas no.
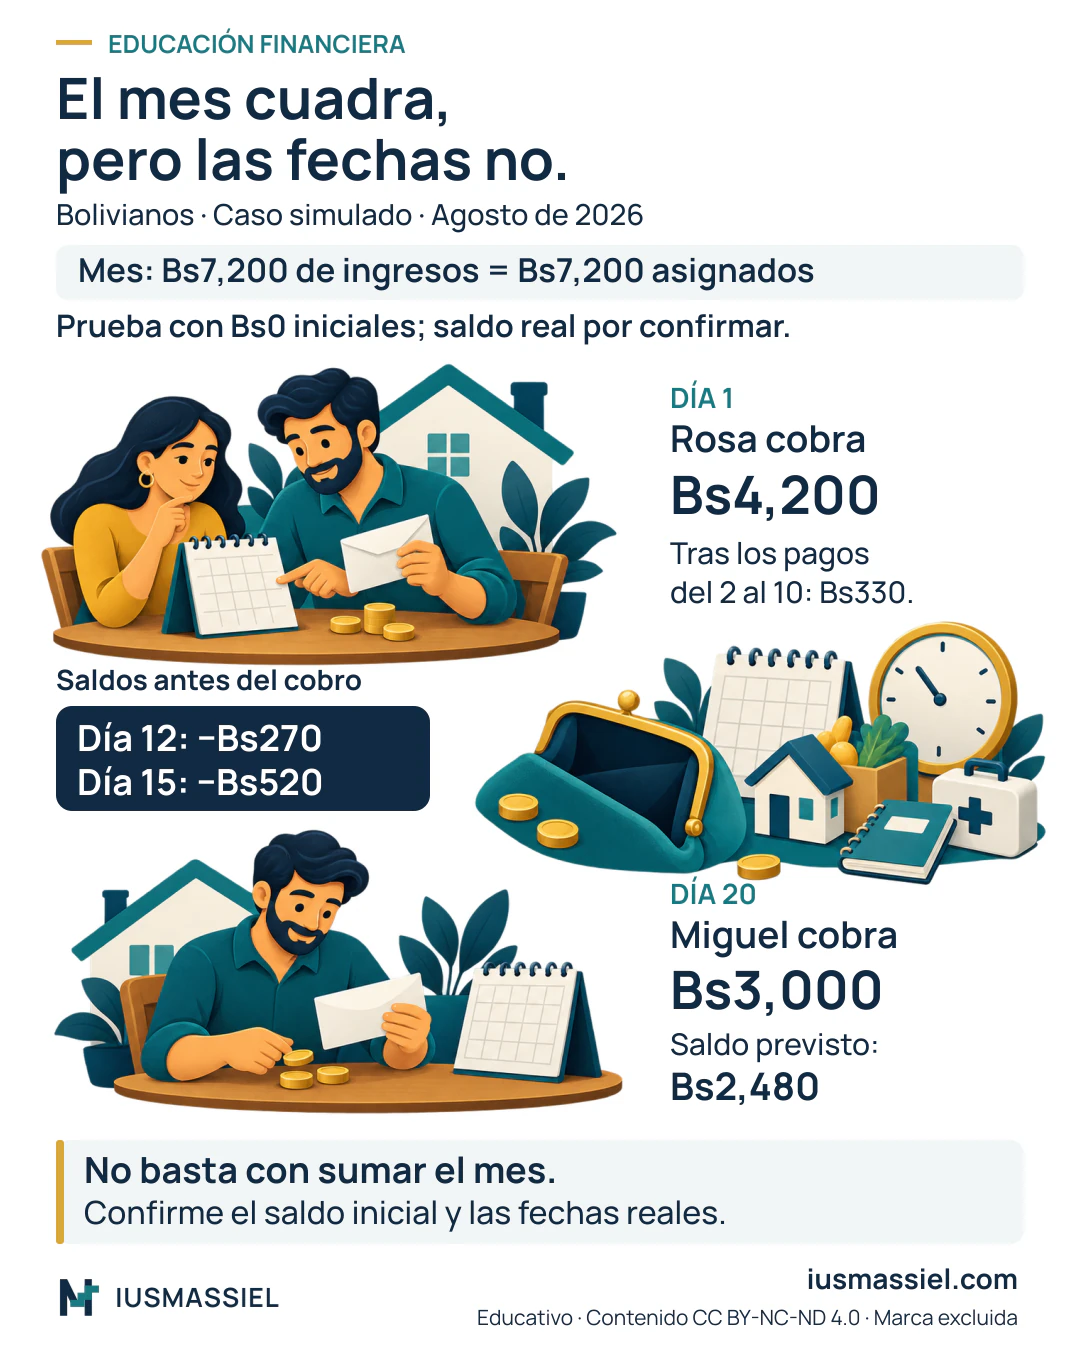
Caso simulado de agosto de 2026. Rosa cobra Bs4,200 el día 1 y Miguel Bs3,000 el día 20. Los ingresos y las asignaciones suman Bs7,200. Bajo el supuesto de Bs0 iniciales, tras los pagos del 2 al 10 quedan Bs330; el día 12 se obtiene −Bs270 y el día 15, −Bs520. El cobro del día 20 eleva el saldo a Bs2,480. El saldo inicial real queda por confirmar. No basta con sumar el mes: confirme el saldo inicial y las fechas reales. No son datos estadísticos ni una recomendación individual.
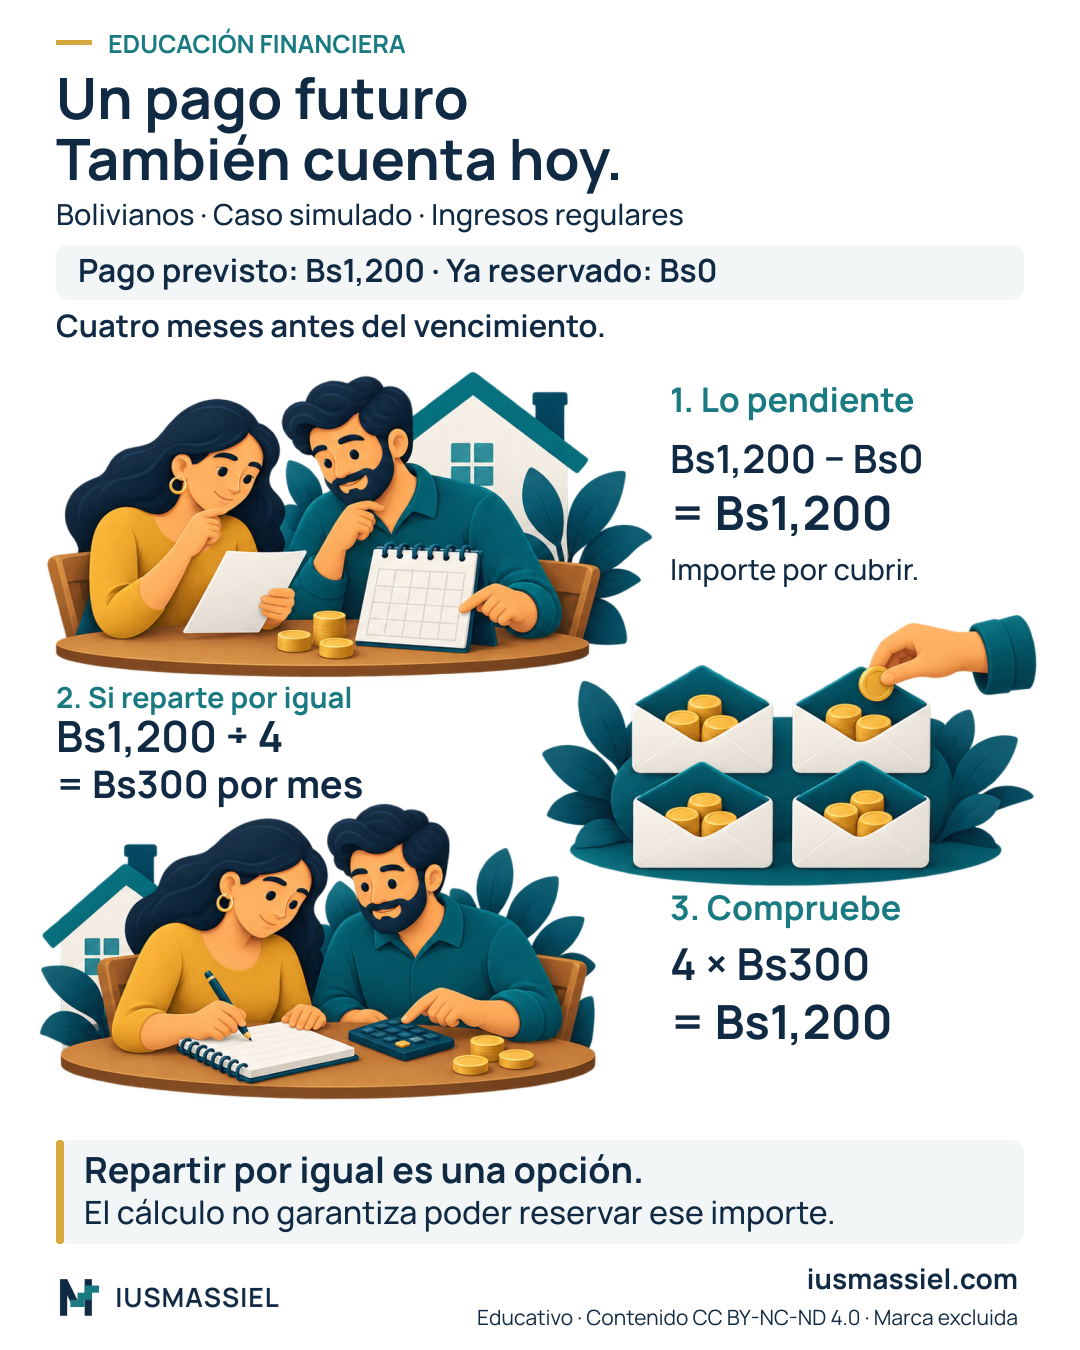
Un pago futuro También cuenta hoy.
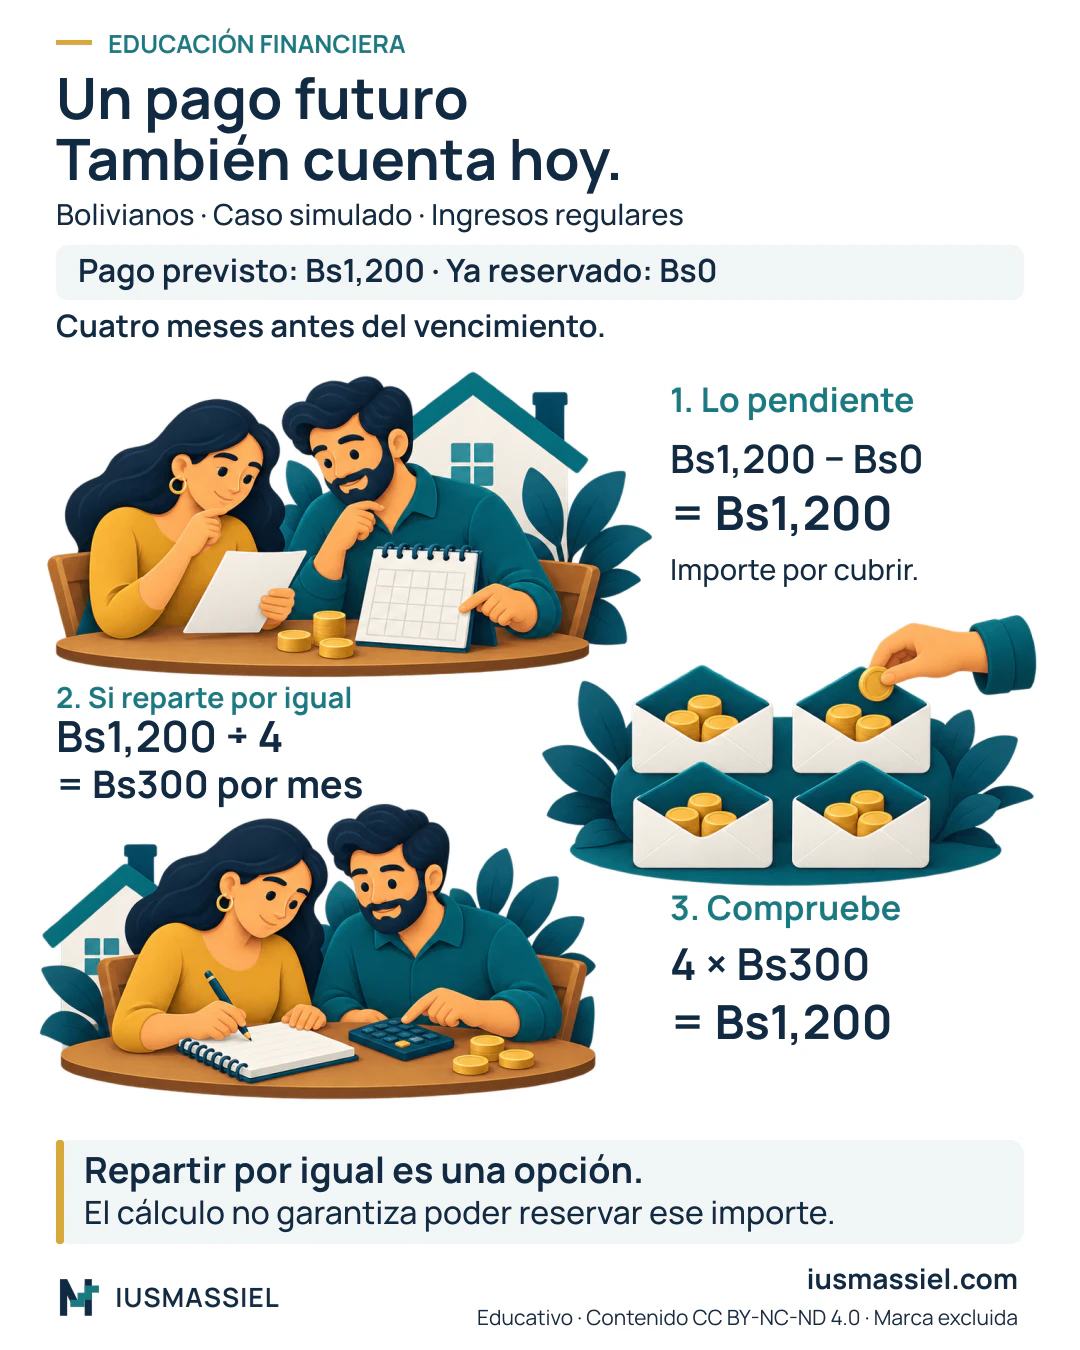
Caso simulado, no datos estadísticos ni recomendación individual. Un hogar con ingresos regulares conoce un pago de Bs1,200 que vence dentro de cuatro meses y mantiene Bs0 reservados para él. Importe pendiente: Bs1,200 − Bs0 = Bs1,200. Si el hogar elige repartirlo en cuatro partes iguales, Bs1,200 ÷ 4 = Bs300 por mes. Comprobación: 4 × Bs300 = Bs1,200. El reparto igual es voluntario, no una regla universal, y el cálculo no garantiza que el hogar pueda reservar ese importe. Las cuatro ilustraciones de sobres representan periodos iguales; las monedas son simbólicas, no cantidades.
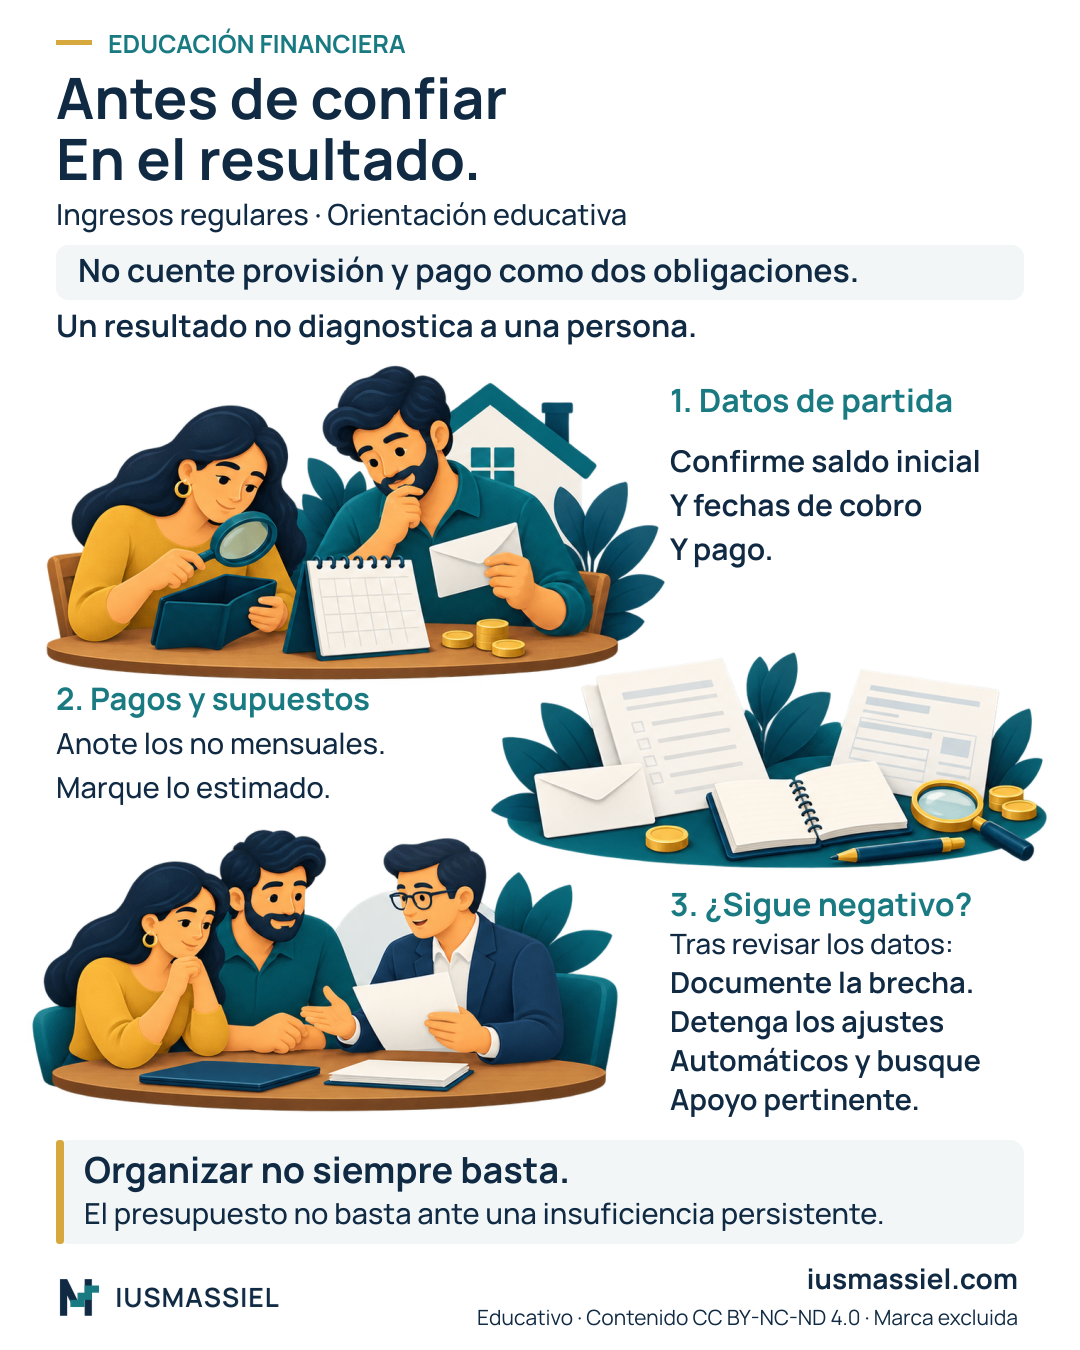
Antes de confiar En el resultado.
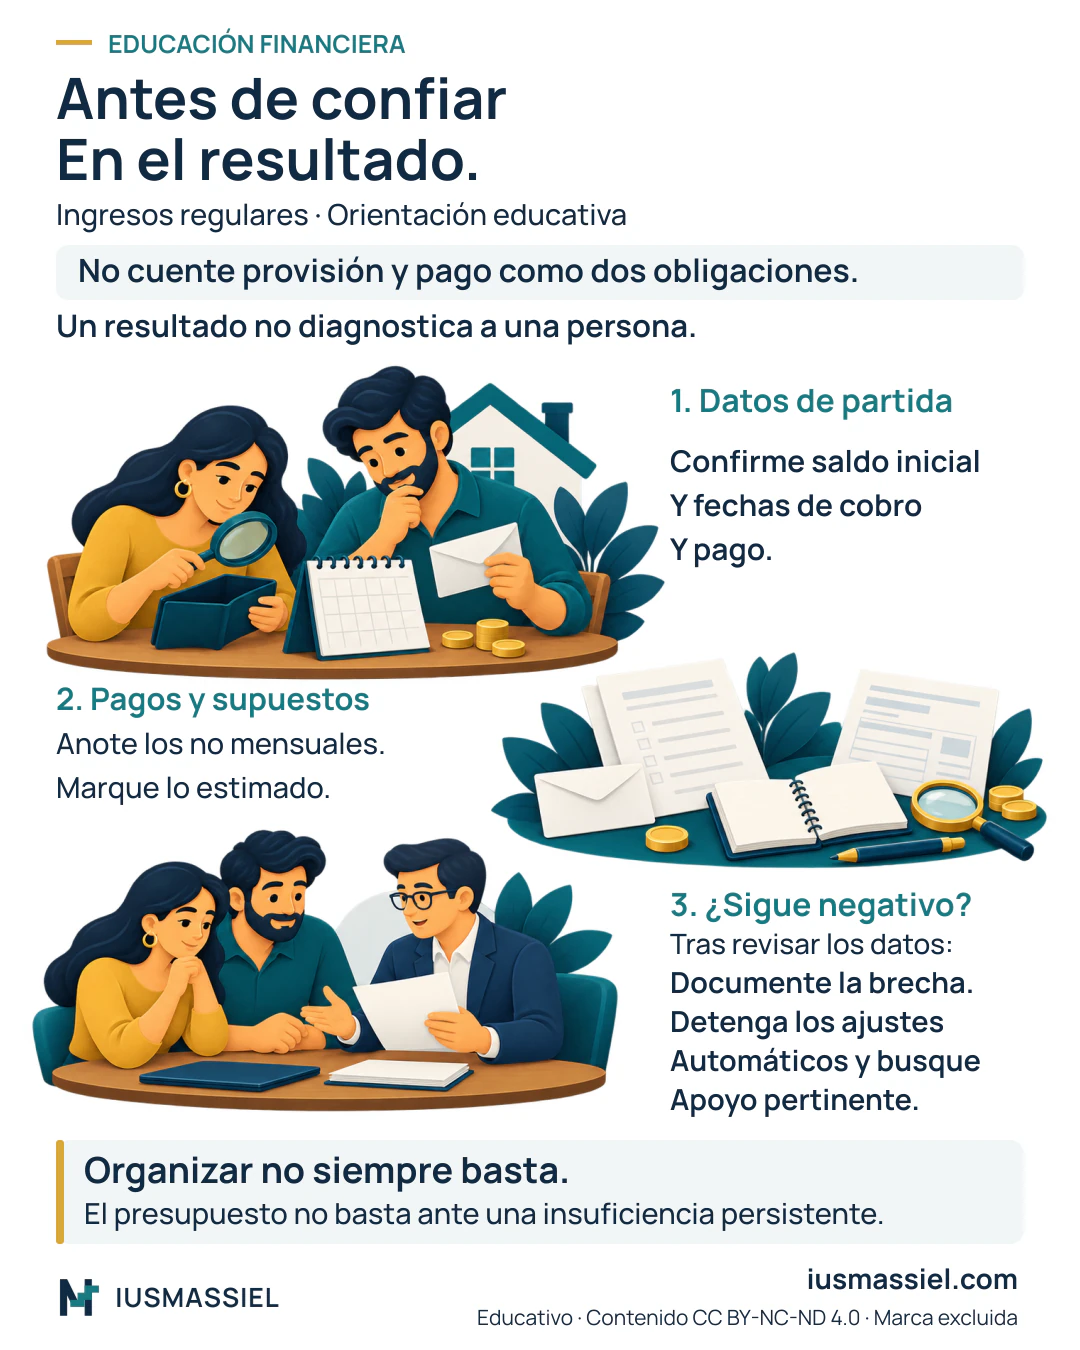
Revisión del presupuesto para ingresos regulares. Confirme el saldo inicial y las fechas de cobro y pago. Anote los pagos previsibles no mensuales, identifique los importes estimados y evite contar la provisión acumulada y el pago final como dos obligaciones distintas. Si el resultado sigue negativo después de revisar los datos, documente la brecha, detenga ajustes automáticos y busque apoyo pertinente. El presupuesto no resuelve por sí solo una insuficiencia persistente. Orientación educativa general, no diagnóstico de una persona ni asesoría financiera, contable, tributaria o legal individualizada.
En este artículo
- Información mínima para preparar el presupuesto;
- Diferencia entre el total mensual y el calendario fechado;
- Gastos no mensuales y provisiones elegidas;
- Casos guiados y práctica autónoma;
- Detector de errores y lista de comprobación;
- Preguntas frecuentes, límites y continuidad.
Qué aprenderá y qué queda fuera
Al finalizar la lectura podrá:
- Distinguir el saldo mensual planificado del saldo acumulado por fecha;
- Ordenar cobros y pagos en un calendario sencillo;
- Reconocer gastos periódicos no mensuales;
- Calcular una provisión bajo un supuesto elegido y visible;
- Detectar errores antes de atribuir una diferencia a una conducta personal;
- Reconocer cuándo el presupuesto llega a su límite como herramienta.
El artículo se limita a hogares con ingresos regulares. No desarrolla ingresos variables o estacionales, no entrega una plantilla reutilizable, no enseña la conciliación completa, no interpreta contratos y no recomienda entidades, aplicaciones, créditos ni otros productos financieros.
1. Antes de calcular: la información mínima
La OECD/INFE incorpora entre las conductas observables de gestión financiera la planificación de ingresos y gastos, el registro de desembolsos, la separación de recursos para obligaciones y la anotación de pagos próximos (Organisation for Economic Co-operation and Development [OECD], 2026). Ese instrumento permite reconocer funciones relevantes, pero no impone una plantilla única para todos los hogares.
Recomendación editorial. A partir de esa base, esta serie utiliza los siguientes componentes operativos:
| Componente | Para qué sirve | Precaución |
|---|---|---|
| Periodo y alcance | Define las fechas cubiertas, las personas incluidas y los recursos compartidos | Un mes calendario puede no coincidir con el ciclo de cobro |
| Ingreso neto regular disponible | Identifica los recursos periódicos que se espera tener efectivamente disponibles | No equivale al ingreso bruto ni autoriza calcular deducciones individuales |
| Gastos y obligaciones | Registra importes, frecuencia y fechas relevantes | Un gasto variable no es necesariamente prescindible |
| Gastos periódicos no mensuales | Hace visibles pagos previsibles que ocurren con otra frecuencia | Su tratamiento depende del importe, la fecha y la capacidad real del hogar |
| Registro planificado y registro real | Separa lo previsto de lo que posteriormente ocurrió | El registro real y la conciliación se desarrollarán en un artículo posterior de la serie |
| Saldo planificado y saldo real | Permite comparar el resultado esperado con el ejecutado | Una diferencia no demuestra por sí sola irresponsabilidad |
| Objetivos, reserva y margen | Pueden añadir protección o dirección cuando resulten pertinentes | Son componentes condicionales; no se fijan importes ni porcentajes universales |
Hecho institucional. La fuente citada mide conductas relacionadas con planificar, registrar y prever pagos. No prueba que exista una única estructura superior para elaborar un presupuesto (OECD, 2026).
Inferencia editorial. Para trabajar con ingresos regulares, el ingreso neto recurrente efectivamente disponible suele ser una base operativa más útil que el ingreso bruto, porque aproxima los recursos que pueden asignarse. Esta inferencia no calcula impuestos, aportes o deducciones y no constituye una regla jurídica.
Recomendación editorial. En esta serie, el ciclo presupuestario se organiza en siete etapas: preparación, estimación, asignación, registro, conciliación, revisión y ajuste. La evidencia revisada no demuestra que esta secuencia exacta sea causalmente superior a todas las alternativas. Este artículo desarrolla solo las tres primeras etapas; un artículo posterior abordará el registro y la conciliación.
2. El total del mes y el calendario responden preguntas diferentes
El saldo mensual planificado puede expresarse así:
Saldo mensual planificado = Ingresos regulares disponibles − Total de asignaciones del mes
Este resultado resume el periodo completo. Sin embargo, no conserva el orden de los movimientos. Para observar la disponibilidad en cada fecha se utiliza otro cálculo:
Saldo acumulado de la fecha = Saldo anterior + Entradas de la fecha − Salidas de la fecha
La diferencia es importante. Un saldo mensual igual a Bs0 informa que, en la planificación, el total recibido coincide con el total asignado. No informa si el dinero estará disponible antes de cada vencimiento. Esa segunda pregunta exige ordenar los movimientos y declarar el saldo inicial.
Para construir un calendario fechado sencillo:
- Prepare el alcance. Defina el periodo, los recursos compartidos, el saldo inicial que pueda verificarse y las fechas conocidas;
- Estime los movimientos. Anote los ingresos regulares esperados y los gastos fijos, variables y no mensuales. Use una estimación o un rango cuando el importe todavía sea incierto;
- Asigne por fecha. Ordene cada entrada y salida según la fecha aplicable y calcule el saldo acumulado después de cada movimiento;
- Conserve los supuestos. Señale qué importes o fechas son estimados y cuándo deberán actualizarse;
- No cambie un vencimiento por conveniencia matemática. Cualquier fecha real debe confirmarse en la fuente que corresponda.
Este calendario es una elaboración pedagógica para observar secuencias. No sustituye el registro de movimientos reales ni la conciliación posterior.
3. Gastos no mensuales y provisiones elegidas
Un gasto periódico no mensual es un pago previsible que ocurre con una frecuencia diferente de la mensual. Puede presentarse cada trimestre, semestre, año o en otra fecha conocida. Aunque no venza durante el mes actual, omitirlo puede hacer que el saldo planificado parezca mayor de lo que será cuando llegue la fecha de pago.
Si el hogar decide preparar ese pago mediante asignaciones periódicas, primero debe distinguir tres datos:
- El importe previsto del pago;
- El dinero que ya se encuentra reservado para ese fin;
- El número de periodos disponibles antes del vencimiento.
El importe pendiente se calcula así:
Importe pendiente = Importe previsto − Saldo ya reservado
Si, además, el hogar elige distribuir ese importe en partes iguales, puede utilizar:
Provisión por periodo = Importe pendiente ÷ Periodos disponibles
La división igual es solo un supuesto posible. No es un método obligatorio, no establece una tasa de ahorro y no demuestra que la provisión calculada quepa en el presupuesto de otro hogar. Si el importe futuro es incierto, puede registrarse una estimación o un rango identificado como tal, junto con su fuente y una fecha de actualización.
4. Caso guiado: el mes cuadra, pero las fechas no
Tipo, nivel y propósito. Caso ancla de calendario, de nivel inicial. Su propósito es distinguir el equilibrio mensual agregado de la disponibilidad acumulada en fechas concretas.
Naturaleza de los datos. Todos los nombres, fechas e importes son simulados con fines didácticos. No representan un hogar real ni promedios de Bolivia.
Enunciado autónomo. En agosto de 2026, Rosa y Miguel deciden presupuestar únicamente sus recursos y gastos comunes. Rosa recibe Bs4,200 el día 1 y Miguel recibe Bs3,000 el día 20. El ingreso neto regular previsto del mes suma Bs7,200. La pareja asigna también Bs7,200 y concluye que el presupuesto está equilibrado. Sin embargo, todavía no ha confirmado el saldo disponible al inicio del periodo.
Las preguntas son:
- ¿Cuál es el saldo mensual planificado?
- Bajo el supuesto de un saldo inicial de Bs0, ¿en qué fecha aparece el primer saldo negativo?
- Bajo ese mismo supuesto, ¿cuál es la brecha negativa máxima antes del segundo ingreso?
- ¿Qué cambia si se confirma un saldo inicial de Bs520?
Pausa de comprensión. Antes de continuar, ordene las entradas y salidas por fecha. Compare lo que responde la suma mensual con lo que responde el saldo acumulado.
Datos, supuestos y herramientas. La tabla utiliza bolivianos, conserva las fechas del enunciado y, solo para efectuar la primera prueba, supone un saldo inicial de Bs0. Ninguna fecha real puede modificarse a partir de este ejercicio.
| Día | Movimiento planificado | Entrada (Bs) | Salida (Bs) | Saldo acumulado con saldo inicial Bs0 (Bs) |
|---|---|---|---|---|
| 1 | Ingreso regular de Rosa | 4,200 | — | 4,200 |
| 2 | Vivienda | — | 2,100 | 2,100 |
| 3 | Alimentación, primera parte | — | 900 | 1,200 |
| 5 | Transporte, primera parte | — | 350 | 850 |
| 10 | Servicios | — | 520 | 330 |
| 12 | Educación | — | 600 | −270 |
| 15 | Salud | — | 250 | −520 |
| 20 | Ingreso regular de Miguel | 3,000 | — | 2,480 |
| 21–30 | Alimentación, transporte y demás asignaciones | — | 2,480 | 0 |
Nota. Caso simulado. Los importes no son datos estadísticos ni recomendaciones.
Resolución guiada.
- Comprender y reformular. Se debe comprobar tanto el total mensual como la secuencia fechada;
- Ordenar datos y unidades. Los ingresos previstos suman Bs7,200 y las salidas previstas también suman Bs7,200;
- Elegir el método. Se calcula el saldo acumulado después de cada movimiento, manteniendo el supuesto de saldo inicial Bs0;
- Calcular. El saldo es Bs330 después del pago del día 10. Al restar Bs600 el día 12, se obtiene −Bs270. Al restar Bs250 el día 15, se obtiene −Bs520. El ingreso del día 20 eleva el saldo a Bs2,480, que se asigna durante el resto del mes;
- Responder. El saldo mensual planificado es Bs0. Bajo el supuesto de saldo inicial Bs0, el primer saldo negativo aparece el día 12 y la brecha negativa máxima es −Bs520 el día 15;
- Interpretar. En esta simulación existe un desfase de calendario bajo el supuesto indicado. El resultado no demuestra insuficiencia mensual estructural ni permite diagnosticar un hogar real.
Comprobación. El control mensual es Bs7,200 − Bs7,200 = Bs0. El control secuencial muestra un mínimo de −Bs520 antes del día 20. Los dos resultados son compatibles porque responden preguntas distintas.
Conclusión. Bajo el supuesto de saldo inicial Bs0, el plan presenta saldos negativos antes del segundo ingreso. Como el saldo inicial real no fue confirmado, la viabilidad del plan no puede concluirse de forma definitiva.
Mentoría experta general. El saldo mensual muestra cuánto se espera recibir y asignar durante todo el periodo. El saldo fechado muestra cuándo se espera disponer de esos recursos. Revisar ambos evita confundir una igualdad de totales con una secuencia financiable.
Recomendaciones estratégicas generales. Conviene conservar las fechas reales, confirmar el saldo inicial y documentar cualquier dato estimado. Si una fecha puede cambiar, primero debe verificarse en la fuente correspondiente; el presupuesto no modifica contratos.
Transferencia y autocontrol. Con un saldo inicial verificado de Bs300, el saldo del día 12 sería Bs30 y el primer valor negativo aparecería el día 15, con −Bs220. Con un saldo inicial verificado de Bs520, el valor mínimo del día 15 sería Bs0 y la secuencia simulada no bajaría de cero. Esto no demuestra que una cantidad determinada sea adecuada para otros hogares.
Límite y seguridad. El caso no autoriza a reprogramar pagos, postergar servicios, contratar crédito ni elegir una solución individual.
5. Caso guiado: convertir un pago no mensual en una provisión visible
Tipo, nivel y propósito. Caso de previsión, de nivel inicial. Su propósito es mostrar cómo se calcula una provisión cuando el hogar elige dividir un pago conocido en partes iguales.
Naturaleza de los datos. El caso es completamente simulado. No describe una obligación real ni establece cuánto debe reservar una familia.
Enunciado autónomo. Un hogar con ingresos regulares conoce un pago futuro de Bs1,200 que vencerá dentro de cuatro meses. Para ese fin mantiene Bs0 reservados. Como supuesto didáctico voluntario, decide dividir el importe pendiente en cuatro partes iguales.
Las preguntas son:
- ¿Cuál es el importe pendiente?
- ¿Cuántos periodos quedan antes del vencimiento?
- ¿Cuál sería la provisión mensual bajo el supuesto de reparto igual?
Pausa de comprensión. Calcule primero el importe pendiente. Luego decida qué operación corresponde al supuesto elegido.
Datos, supuestos y herramientas. El pago previsto es Bs1,200, el saldo reservado es Bs0, quedan cuatro meses y se adopta una división igual únicamente para este ejercicio.
Resolución guiada.
- Comprender y reformular. Se busca distribuir el importe pendiente entre cuatro periodos iguales;
- Ordenar datos y unidades. Importe previsto: Bs1,200. Saldo reservado: Bs0. Periodos disponibles: 4;
- Elegir el método. Se resta primero el saldo reservado y luego se divide el pendiente entre los periodos;
- Calcular. Bs1,200 − Bs0 = Bs1,200 pendientes. Bs1,200 ÷ 4 = Bs300 por mes;
- Responder. Bajo el supuesto voluntario de reparto igual, la provisión es Bs300 por mes durante cuatro meses;
- Interpretar. El cálculo distribuye el importe pendiente de este caso. No indica que la misma distribución sea posible o conveniente en otra situación.
Comprobación. 4 × Bs300 = Bs1,200.
Conclusión. La provisión mensual del caso es Bs300 porque el hogar eligió repartir Bs1,200 en cuatro partes iguales.
Mentoría experta general. Una operación sencilla depende de que tres datos sean suficientemente actuales: el importe previsto, el plazo restante y el saldo ya reservado. Si cualquiera cambia, el resultado debe recalcularse.
Recomendaciones estratégicas generales. Conviene registrar la fecha y el importe utilizados, actualizar la estimación cuando aparezca información nueva y distinguir la provisión acumulada del pago final para no contar dos veces el mismo recurso.
Transferencia y autocontrol. Si el hogar ya tuviera Bs200 reservados y conservara el plazo de cuatro meses, el pendiente sería Bs1,000 y la provisión bajo el mismo supuesto sería Bs250 por mes. La comprobación es Bs200 + (4 × Bs250) = Bs1,200.
Límite y seguridad. La división igual es una elección del caso. No es un porcentaje universal, no prescribe ahorro y no garantiza que la provisión quepa en otro presupuesto.
6. Práctica autónoma: provisión y saldo restante
Naturaleza y propósito. Práctica simulada de transferencia para reproducir el cálculo anterior con otros datos. No representa un hogar real.
Enunciado autónomo. Un hogar recibe Bs5,000 de ingreso neto regular. Sus compromisos y gastos planificados del mes suman Bs4,300. Dentro de tres meses vencerá un pago previsible de Bs1,050, para el cual ya existen Bs150 reservados. El hogar elige distribuir el importe pendiente en tres provisiones iguales.
Tarea. Calcule el importe pendiente, la provisión elegida y el saldo planificado que quedaría este mes. Explique por qué ese saldo no constituye una regla para otro hogar.
Pausa de comprensión. Resuelva las tres operaciones antes de consultar la clave.
Clave de autocontrol.
- Importe pendiente: Bs1,050 − Bs150 = Bs900;
- Provisión elegida: Bs900 ÷ 3 = Bs300 por mes;
- Saldo planificado del caso: Bs5,000 − Bs4,300 − Bs300 = Bs400;
- Comprobación de la provisión: Bs150 + (3 × Bs300) = Bs1,050;
- Comprobación del mes: Bs4,300 + Bs300 + Bs400 = Bs5,000.
Conclusión y límite. Bs400 es el residuo aritmético de esta simulación después de aplicar el supuesto elegido. No es un margen mínimo recomendado ni demuestra la viabilidad de otra familia.
7. Detector compacto de errores
El detector orienta una revisión del sistema de información. No diagnostica a la persona ni determina una solución individual.
| Síntoma observable | Comprobación mínima | Causa posible | Acción general | Límite |
|---|---|---|---|---|
| El total mensual cuadra, pero falta dinero antes del siguiente cobro | Ordenar entradas y salidas por fecha y recalcular desde un saldo inicial confirmado | Desfase de calendario o dato inicial incompleto | Corregir fechas, saldo inicial o secuencia documentada | Confirmar condiciones reales antes de considerar un cambio de vencimiento |
| Aparece cada año un gasto tratado como sorpresa | Revisar fechas y comprobantes de periodos anteriores | Gasto periódico no mensual omitido | Registrar importe, fecha y, si se elige, una provisión explícita | Un pago previsible no se convierte por ello en emergencia |
| El resultado permanece negativo después de corregir duplicados, fechas y periodicidad | Verificar recursos, obligaciones, unidades y supuestos | Insuficiencia estructural o asunto fuera del alcance del presupuesto | Documentar la brecha y detener ajustes automáticos | Buscar apoyo pertinente según la naturaleza financiera, jurídica, social o de salud |
8. Errores frecuentes que conviene revisar
- Usar el ingreso bruto o un ingreso todavía no recibido como si estuviera disponible;
- Sumar correctamente el mes, pero omitir las fechas de cobro y pago;
- Iniciar el calendario sin confirmar o declarar el saldo inicial;
- Tratar un pago anual o trimestral conocido como si fuera imprevisible;
- Presentar una estimación incierta como un importe exacto;
- Contar la provisión acumulada y el pago final como dos obligaciones distintas;
- Aplicar una división igual o un porcentaje popular como si fuera obligatorio;
- Cambiar una fecha real solo para que el cálculo resulte positivo;
- Confundir un saldo negativo simulado con un diagnóstico definitivo;
- Intentar resolver mediante el presupuesto un problema que requiere otra clase de apoyo.
9. Lista breve de comprobación
- ☐ Definí el periodo, el alcance y los recursos compartidos;
- ☐ Usé ingresos regulares efectivamente disponibles y marqué los importes pendientes de confirmación;
- ☐ Registré el saldo inicial o declaré el supuesto utilizado;
- ☐ Ordené ingresos y pagos por fecha;
- ☐ Identifiqué gastos previsibles que no ocurren todos los meses;
- ☐ Separé el importe del pago, el saldo ya reservado y los periodos disponibles;
- ☐ Identifiqué como elección cualquier reparto igual de la provisión;
- ☐ Comprobé la aritmética y conservé los supuestos;
- ☐ Evité trasladar los importes simulados a mi situación como si fueran recomendaciones;
- ☐ Reconocí si el resultado exige una revisión o derivación fuera del presupuesto.
10. Preguntas frecuentes
¿Un saldo mensual igual a cero significa que el plan es viable? No necesariamente. El total mensual y el saldo por fecha responden preguntas diferentes. La viabilidad requiere conocer, como mínimo, el saldo inicial y las fechas aplicables.
¿Cómo se considera un gasto anual, trimestral o semestral? Primero se registran su importe y su fecha. Si el hogar decide preparar el pago mediante asignaciones periódicas, calcula el importe pendiente y declara el método de distribución elegido.
¿La división entre los meses disponibles siempre es la mejor opción? No. La división igual es un supuesto sencillo, no una regla universal. El hogar puede necesitar otra distribución según sus fechas y recursos, sin que este artículo prescriba una alternativa individual.
¿Qué ocurre si todavía no se conoce el importe exacto? Puede utilizarse una estimación o un rango claramente rotulado, con la fuente del supuesto y una fecha para actualizarlo. No corresponde presentar falsa precisión.
¿Una provisión para un pago conocido es lo mismo que una reserva para contingencias? No necesariamente. La provisión del artículo tiene un destino y una fecha previsibles. Una reserva para contingencias responde a eventos no ordinarios y su tratamiento depende del contexto.
¿Qué debe hacerse si el resultado sigue siendo negativo? Primero se revisan fechas, duplicados, unidades, periodicidad y supuestos. Si la brecha persiste, el presupuesto ha hecho visible un problema, pero no lo resuelve por sí solo. Corresponde documentarlo y buscar apoyo adecuado a su naturaleza, sin asumir automáticamente un producto financiero.
¿Este artículo entrega una hoja de cálculo o una plantilla? No. La plantilla reutilizable se desarrollará en una publicación futura. El registro de movimientos reales y la conciliación se abordarán en el siguiente artículo de la serie, y los ingresos irregulares quedan fuera de este artículo.
11. Límites y continuidad
El presupuesto es una herramienta de organización. No sustituye ingresos, no resuelve por sí mismo una insuficiencia persistente y no interpreta obligaciones legales o contractuales. También alcanza su límite cuando la situación requiere decisiones jurídicas, tributarias, sociales, de salud o financieras individualizadas.
Este material no solicita datos personales reales ni constituye asesoría financiera, contable, tributaria o legal. Los importes de los casos son simulados y no deben convertirse en recomendaciones.
La continuidad editorial prevista es:
- Consultar el artículo anterior de la serie, dedicado al ciclo presupuestario completo, cuando se encuentre publicado;
- Continuar con el siguiente artículo de la serie, dedicado al registro y la conciliación, cuando se encuentre publicado.
Referencias
Organisation for Economic Co-operation and Development. (2026). OECD/INFE toolkit for measuring financial literacy, inclusion and well-being 2026. OECD Publishing. https://doi.org/10.1787/92f2d439-en
Compartir con atribución
El contenido propio de este artículo y sus infografías propias se ofrece bajo Creative Commons Atribución–NoComercial–SinDerivadas 4.0 Internacional (CC BY-NC-ND 4.0).
Puede compartirlo con atribución a IUSMASSIEL, enlace al artículo y a la licencia, sin fines comerciales y sin distribuir versiones modificadas. No sugiera que IUSMASSIEL respalda su uso. Las marcas, los logotipos y el material de terceros quedan excluidos de esta licencia, así como los derechos que no correspondan al titular.
Atribución sugerida: IUSMASSIEL. «Cuando el presupuesto cuadra, pero falta dinero: fechas y gastos no mensuales». https://iusmassiel.com/presupuesto-fechas-gastos-no-mensuales/. CC BY-NC-ND 4.0.